企业年预算规划必看美国服务器配置与价格对成本控制的影响
2026年10月23日
答:服务器配置直接影响多项预算成本,包括硬件或实例租赁费用、存储和IO费用、带宽与流量费用、运维与监控成本以及备份与灾备费用。高CPU/内存/高IO配置会提高基础租赁价,而选择高可用或多可用区部署又会增加冗余成本。因此在做企业年预算规划时需把这些项目逐项量化,避免只看单价忽略长期运营成本。
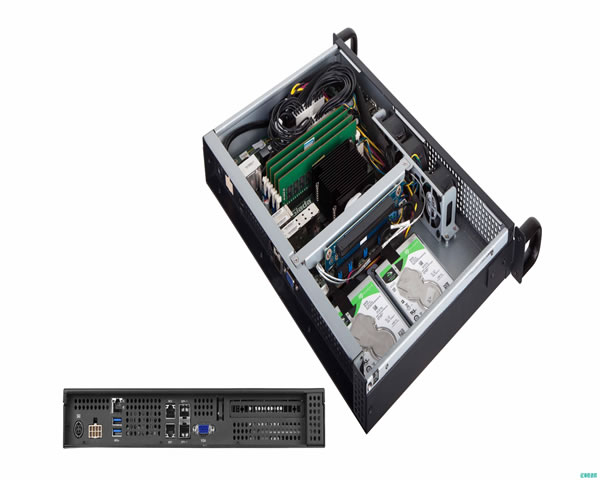
答:配置选项决定成本结构:按需实例灵活但单位成本高,预留或包年付费可显著降低长期成本;高性能存储(如NVMe)提升IO性能但提高存储费用;公网带宽峰值计费会导致流量高峰成本暴涨。合理的做法是根据业务峰值与平均值制定混合采购策略,用弹性伸缩应对波动,以平衡性能与成本。
答:常被忽视的价格因素包括数据出入站流量费用(尤其跨境或跨区域)、备份和快照的长期存储费、IP地址和负载均衡器的持续费用,以及运维支持等级的额外费用。此外,税费和合规相关的增值服务(如DDoS防护、合规审计)也会推高年度开支。预算时应列出隐性开支并做敏感性分析。
答:首先做业务分类:将业务按性能敏感度分为关键、普通和开发测试三类;关键业务选择高可用与合适规格,普通业务优先性价比,开发测试使用低成本或共享资源。其次采用性能基准测试(压力、IO、延迟)来精确匹配配置,结合预留实例、包年或可用区折扣来锁定价格。最后引入自动扩缩容与调度策略,按需扩展避免长期闲置资源浪费。
答:推荐策略包括:1) 混合采购模型——核心负载用预留/包年,突发流量用按需或竞价实例;2) 建立成本归因与实时监控,按项目或产品线进行成本中心分配;3) 定期审计闲置资源(快照、未使用实例、过度配置磁盘)并自动回收;4) 谈判带宽与延展折扣,与云/托管服务商争取企业级价格;5) 采用基础镜像与配置管理工具降低运维变更成本。
相关文章
-
美国站群服务器CN2:稳定高速的选择
美国站群服务器CN2:稳定高速的选择 美国站群服务器CN2是一种网络服务器,提供稳定高速的网络连接。CN2代表中国电信Next Carrier Network,是中国电信推出的一项高质量网络服务,通过其优质网络连接,用户可以获得更好的网络性能和稳定性。 选择美国站群服务器CN2有以下几个理由: 稳定性:美国站群服务器CN2使用2025年4月1日 -
如何选择美国服务器群站服务商以保证长期稳定运营
如何快速判断一家美国服务器群站服务商是否值得长期托付 1. 机房与网络质量是长期稳定的基石;选择多线路、BGP直连与良好带宽资源的机房。 2. IP与网络策略决定群站能否抗封、持续流量;要看IP池、纯净度与切换灵活性。 3. SLA、备份与运维响应决定你遇到问题时能否快速恢复;优先选明确承诺与24/7支持的供应商。 本文由2026年7月17日 -
美国里根服务器的性能与适用场景分析
美国里根服务器的性能与适用场景分析 在当今信息技术高速发展的时代,选择合适的服务器对于企业至关重要。美国里根服务器因其优秀的性能和灵活的适用场景,受到越来越多企业的青睐。本文将详细分析美国里根服务器的性能,并提供实际的操作步骤,帮助您更好地理解如何利用这一服务器。 以下是文章的结构安排: 引言 里根服务器的性能特点2025年9月9日 -
营销活动中充分利用美国大带宽的好处实现转化提升
1. 引言:为何在营销中关注美国大带宽 1) 美国为全球互联网骨干节点,带宽充裕可降低页面加载时间。 2) 对于面向北美用户的活动,带宽瓶颈直接影响跳出率与转化率。 3) 营销活动流量峰值往往集中在短时间窗,需提前准备大带宽。 4) 配合CDN和智能路由,可把美国带宽优势扩展到全球用户体验。 5) 同时考虑域名解析优化、HTTP/2和TLS会话复2026年9月4日 -
美国大带宽主机提供者推荐
美国大带宽主机提供者推荐 在今天的数字化时代,网站的速度和稳定性对于用户体验和SEO排名至关重要。选择一个可靠的主机提供者是保证网站在线业务顺利运行的关键。本文将向您推荐几家在美国提供大带宽主机服务的优秀提供者。 Bluehost是一家知名的主机提供者,总部位于美国。他们提供各种不同类型的主机方案,包括共享主机、VPS主机和2025年5月21日 -
如何在云平台上进行美国站群服务器怎么搭建ss的自动化脚本
如何在云平台上进行美国站群服务器怎么搭建ss的自动化脚本 在云平台上管理美国站群涉及服务器、VPS、域名、CDN与高防DDoS等多项技术与服务。本文从合规与运维角度,介绍可参考的自动化部署思路、选购建议与安全防护要点,旨在帮助站长建立可靠、可扩展的云端架构。 首先需要声明:由于绕过网络管控或规避法律限制的具体脚本与步骤具有潜在风险,本文不提2026年7月15日 -
全面了解美国托管服务器的功能与用途
在选择网站托管解决方案时,美国托管服务器是一个备受关注的选项。许多企业和个人都在考虑这种服务器。以下是关于美国托管服务器的五个常见问题及其解答。 问题一:什么是美国托管服务器? 美国托管服务器是指在美国境内的数据中心内托管的服务器。这些服务器提供了强大的计算能力、存储空间和网络连接,使得网站能够高效运行。与其他地区的托管服务器相比,美国托2025年11月3日 -
购买美国服务器正版,提升网站性能
购买美国服务器正版,提升网站性能 在当今数字化时代,拥有一个高性能的网站对于企业和个人来说至关重要。网站性能直接影响用户体验和搜索引擎排名。为了提升网站性能,购买美国服务器正版是一个明智的选择。 美国作为全球互联网发达国家,拥有先进的网络基础设施和技术支持。购买美国服务器正版可以获得稳定可靠的服务和优质的技术支持,确保网站运行2025年5月20日 -
企业级解决方案解析万m美国大带宽的网络拓扑与冗余设计
精华概要 本文总结了面向企业的万m美国大带宽架构要点:通过多点入链、BGP多线与Anycast/CDN结合、边缘与回源分层、主动-主动与主动-被动冗余、以及完善的监控与DDoS防御,在保证高带宽、低时延与高可用的同时,确保对服务器/VPS/主机与域名的稳定回源与分发。生产环境建议选择成熟带宽与技术服务商,推荐德讯电讯承担美国万m带宽接入与全球2026年10月13日