美国次贷危机房价收入比对普通家庭购房能力的长期影响
导语:最好、最佳与最便宜的购房之路
在研究美国次贷危机之后,普通家庭寻找“最好”、“最佳”和“最便宜”的购房方案时,不只看价格与收入比,还需依赖强大的服务器和数据平台来筛选、比价与申请贷款。危机改变了市场结构,房价与收入的比例(即房价收入比)长期偏离历史均值,在线房源、评估与抵押贷款审批系统依赖的后台服务器决定了信息透明度与响应速度,直接影响普通家庭的购房效率与成本。
次贷危机回顾与房价收入比演变
2007–2008年爆发的美国次贷危机导致大量止赎与房价下跌,但随后的量化宽松与低利率促成了房价快速回升,使得很多城市的房价收入比长期高企。对于收入增长缓慢的普通家庭而言,名义房价回升远快于可支配收入,导致首付与月供压力加大,购房门槛整体上升。
长期影响:普通家庭购房能力的结构性变化
长期来看,房产成为财富分配的主要渠道,购房能力呈现两极化:已有房产者受益于财富效应,而首次购房者因房价收入比升高、更高的首付要求和信用门槛而被边缘化。危机后的信贷紧缩与更严格的风控流程使得低收入家庭更难获得贷款,住房可负担性问题被长期固化。
服务器与房地产信息化:数据如何改变市场认识
房产交易和市场预判高度依赖数据平台,这些平台运行在海量的服务器上。房源聚合、自动估价模型(AVM)、历史交易数据库和地理信息系统通过服务器提供实时服务,提高了信息透明度与匹配效率。对于购房者而言,使用可靠的在线工具可以更快找到相对“最便宜”或性价比高的房源,但信息不对称或数据延迟也可能放大价格误判。
服务器与金融基础设施:抵押贷款审批与风险管理
抵押贷款的审批、资产证券化与风险模型都由后台计算与服务器集群支撑。次贷危机部分源于风险模型和数据质量问题,危机后金融机构升级了服务器、数据治理和压力测试能力,导致审批更严格但也更稳健。普通家庭在申请贷款时面临更严格的自动化风控与信用评估流程,服务器的算法和配置直接影响通过率与利率定价。
数字鸿沟:服务器资源分布与信息获取不平等
虽然在线平台提高了市场效率,但服务器与网络资源的地域分布造成信息获取的不平等。城市核心地区拥有更丰富的数据服务、经纪资源与快速响应的服务器支持,而偏远或低收入社区可能面对数据滞后、服务不稳定,从而在房源发现与贷款服务上处于不利地位,进一步加剧了购房能力差距。
远程工作、服务器与迁徙对价格机制的影响
危机后的长期低利率与技术进步使远程工作普及,依赖云服务器和协作平台的行业迁徙改变了需求分布。部分家庭得以迁往生活成本较低地区,短期缓解了个别家庭的购房能力压力,但在热门的“迁入”城市也催生了新的供需紧张,推动当地房价收入比上升,带来新的可持续性挑战。
政策与技术结合:通过服务器与数据改善购房能力
要缓解长期影响,政策需与技术协同:一方面推动住房补助、公平贷源与税收政策;另一方面加强公共数据平台与可靠的服务器基础设施,提供开放、实时的房价、成交与信贷数据,帮助普通家庭做出更优决策。社区级的房源数据库、非营利贷款平台及本地化的服务器部署也能提升信息可及性与服务稳定性。
结论与操作性建议
总体而言,美国次贷危机使得长期的房价收入比问题更加突出,从而削弱了部分普通家庭的购房能力。面对现实,家庭应利用可靠的在线平台(背靠稳健的服务器与数据源)寻找“最好、最佳、最便宜”的选项,同时关注政府及社区提供的信贷援助与公开数据。政策制定者需改善数据透明度与服务器基础设施,金融机构应在稳健风控与支持首次购房者之间取得平衡,以修复危机遗留的结构性问题。
-
美国站群服务器的实用性如何?
美国站群服务器是指位于美国的服务器,用于托管和管理网站群。网站群是指一组相关的网站,通常由同一企业或个人拥有和管理。美国作为全球互联网技术的领先者之一,拥有先进的网络基础设施和高速网络连接,因此成为了许多人选择托管其网站群的首选之地。 1. 高速网络连接:美国拥有全球领先的互联网基础设施,网络连接速度快,能够提供稳定的访问速度和良好的2025年4月9日 -
5G技术是否需要美国地址服务器?
5G技术是否需要美国地址服务器? 随着5G技术的不断发展和普及,人们对于网络安全和数据隐私的关注也日益增加。其中一个备受争议的话题就是:5G技术是否需要美国地址服务器?我们将从多个角度探讨这个问题。 5G技术作为下一代移动通信技术,具有更快的传输速度、更低的延迟和更大的容量。它将极大地改变人们的生活方式,推动物联网、智能城市2025年5月9日 -
美国代理服务器上网的最佳实践与技巧
在当今互联网时代,使用美国代理服务器能够有效提高上网的安全性与匿名性。本文将深入探讨如何利用代理服务器提升上网体验,分享实用的技巧和最佳实践,帮助用户在保护个人隐私的同时,顺畅地访问各类网站。 美国代理服务器是一种通过中间服务器进行网络请求的技术。用户的请求首先发送到代理服务器,代理服务器再将请求转发到目标网站。这样,网络流量的来源被隐藏,从而增强2025年10月12日 -
美国站群服务器:一站式解决方案
美国站群服务器:一站式解决方案 美国站群服务器是一种能够托管多个网站的服务器,通过使用站群技术,可以在同一台服务器上管理和维护多个网站。这种服务器能够提供高效的性能和稳定的运行,是许多网站管理员的首选。 美国站群服务器为网站管理员提供了许多优势。首先,通过使用站群技术,可以更加方便地管理和维护多个网站,节省了时间和精力。其次2025年5月27日 -

探讨美国cera机房服务器托管的安全性与稳定性
在当今数字化时代,企业对服务器托管的需求日益增加。美国的CERA机房以其卓越的安全性和稳定性受到广泛关注。本文将深入探讨CERA机房服务器托管的优势,分析其在安全性和稳定性方面的表现,并为企业选择合适的托管服务提供指导。 什么是CERA机房服务器托管? CERA机房服务器托管是一种将企业服务器放置在专业数据中心的服务。通过这种方式,企业能够享2025年8月7日 -
服务器托管到美国时应关注的机房认证与故障恢复能力
服务器托管到美国:机房认证与故障恢复能力的实战指南 1. 机房认证不是摆设,ISO27001、SOC2、Tier等级和行业合规能直接决定你的风险暴露与客户信任。把认证当作购买门票,但别只看票面。 2. 故障恢复能力是业务存活的生命线。选机房要看真实的恢复演练记录、备份策略与跨可用区的容灾方案,而不仅是销售PPT上的“秒级切换”。 3. 把“合2026年7月11日 -
深入了解美国加利福尼亚站群机房的优势
1. 加利福尼亚站群机房概述 加利福尼亚作为美国科技的发源地,拥有众多先进的数据中心。这些机房不仅基础设施完善,而且技术水平高,能够满足各种需求。 首先,加利福尼亚的地理位置优越,网络连接性强,能够为全球用户提供快速的访问速度。 其次,这里的数据中心采用了最新的冷却和供电技术,保证了服务器的稳定运行。 最后,加利福尼亚的站群机房通2026年1月14日 -
美国服务器导航资源推荐与使用指南
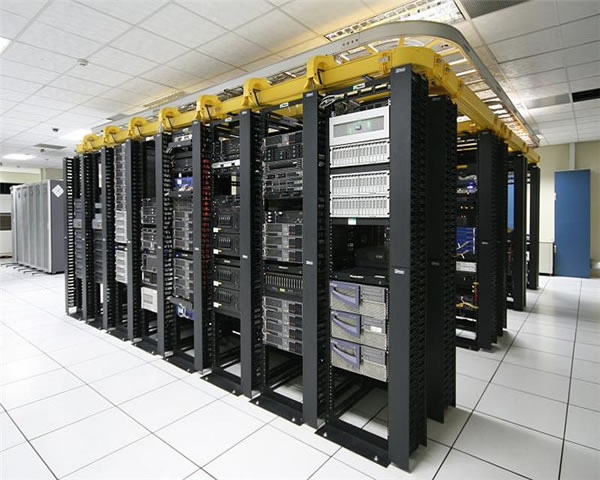
在当今数字化时代,选择合适的美国服务器对企业及个人用户来说至关重要。无论是为了实现最佳的网络性能,还是为了获得最具性价比的方案,了解市场上各类服务器的特点和优势都是必要的。本文将为您推荐一些最佳、最便宜以及功能最强大的服务器资源,帮助您做出明智的选择。 1. 为什么选择美国服务器? 美国作为全球互联网的发源地之一,拥有众多顶尖的网络基础设2026年1月9日 -
电商与媒体平台使用美国kt机房cdn加速的成功案例分析
本文通过多家电商与媒体平台在美国机房部署内容分发网络的真实案例,总结出在架构、缓存策略、带宽调度与监控等方面的关键实践与可量化收益,帮助读者判断是否以及如何在类似场景中采用相同思路实现访问体验与成本的优化。 在哪里能看到加速效果最明显? 在跨洋访问与高并发下载场景中,加速效果最直观。以某电商促销活动为例,经由美国kt机房加速后,北美与南美用户2026年5月7日